Enamórate de tu Gestor Administrativo!. En Gestoría Bertrán Willcocks queremos que te enamores de nuestro servicio.
Gestobert
domingo, 14 de febrero de 2016
Bienvenido a nuestra zona infantil
domingo, 13 de diciembre de 2015
Nueva modificación para los moduleros en 2016
De muchos contribuyentes en estimación objetiva es conocido la inclusión de la "disposición adicional trigésimo sexta" de las actividades excluidas del método de estimación objetiva y los límites para poder estar en este régimen. Dicho lo cual hemos tenido una nueva modificación (Orden HAP/2430/2015, de 12 de noviembre) a este respecto os destacamos:
A. Nuevas magnitudes excluyentes de carácter general:
- Volumen de ingresos en el año inmediato anterior superior a 250.000 euros para el conjunto de actividades económicas, excepto las agrícolas, ganaderas y forestales. Se computarán la totalidad de las operaciones, exista o no obligación de expedir factura. Las operaciones en las que exista obligación de expedir factura cuando el destinatario sea empresario, no podrán superar 125.000 euros.
- Volumen de ingresos para el conjunto de actividades agrícolas, forestales y ganaderas superior a 250.000 euros.
- Volumen de compras en bienes y servicios en el año inmediato anterior, excluidas las adquisiciones de inmovilizado, superior a 250.000 euros.
B. En el Impuesto sobre la Renta de las Personas Físicas:
- A excepción de las actividades de las Divisiones 3, 4 y 5 de la Sección 1ª de las Tarifas del IAE a las que sea de aplicación la retención del 1%, se mantienen el resto de las actividades que son susceptibles de estar incluidas en el método de estimación objetiva del IRPF a las que les serán de aplicación, según cada caso, el régimen simplificado, el régimen especial de la agricultura, ganadería y pesca o el régimen del recargo de equivalencia del Impuesto sobre el Valor Añadido.
- Para el resto de actividades, se mantienen para el ejercicio 2016 la cuantía de los módulos, los índices de rendimiento neto de las actividades agrícolas y ganaderas, excepto los aplicables al cultivo de patata y la ganadería de bovino de leche cuyos índices se rebajan de forma estructural, y sus instrucciones de aplicación. Se mantiene la reducción del 5% sobre el rendimiento neto de módulos.
Estas entre otras son las novedades habidas para el próximo ejercicio 2016.
En este vínculo os dejamos las actividades incluidas en estimación objetiva y régimen simplificado.
sábado, 14 de noviembre de 2015
Elevación del gasto deducible de seguros de asistencia sanitaria en actividades económicas
Los presupuestos generales del estado han modificado la regla 5ª del apartado 2 del artículo 30 de la Ley del IRPF, por la cual se eleva de 500 a 1.500 euros el importe del gasto deducible por las primas de seguro de enfermedad satisfechas por el contribuyente en la parte correspondiente a su propia cobertura y la de su cónyuge e hijos menores de veinticinco años que conviva con él, por cada uno de ellos con discapacidad.
Como recordatorio, y como ya anuncia el título de este post, este gasto deducible es aplicable para profesionales y autónomos.
Fuente: presupuestos del estado para el 2016
viernes, 13 de noviembre de 2015
Nuevo límite para la reclamación de deudas ordinarias a cinco años
El pasado octubre se modificó el plazo de prescripción para las deudas ordinarias cuyo origen sean "acciones personales", es decir, provenientes de un contrato.
La modificación viene en la Disposición final de la Ley 42/2015, de 5 de octubre, de reforma de la Ley 1/2000, de 7 de enero, de Enjuiciamiento Civil. En este sentido, la prescripción de la reclamación de derechos de crédito pasa de 15 años a los cinco actuales. En el sentir general de la ley está el hecho de que actualmente con los medios de comunicación existentes y el acceso a la información con casi total inmediatez el plazo de 15 años se considera excesivo.
La conclusión a esto es que a partir de ahora las acciones legales a emprender por parte de un acreedor para con un moroso se reducirá enormemente y será en el plazo de cinco años que se podrá ejercer, en caso contrario se perderá este derecho.
Fuente: BOE de 6 de octubre.
La modificación viene en la Disposición final de la Ley 42/2015, de 5 de octubre, de reforma de la Ley 1/2000, de 7 de enero, de Enjuiciamiento Civil. En este sentido, la prescripción de la reclamación de derechos de crédito pasa de 15 años a los cinco actuales. En el sentir general de la ley está el hecho de que actualmente con los medios de comunicación existentes y el acceso a la información con casi total inmediatez el plazo de 15 años se considera excesivo.
La conclusión a esto es que a partir de ahora las acciones legales a emprender por parte de un acreedor para con un moroso se reducirá enormemente y será en el plazo de cinco años que se podrá ejercer, en caso contrario se perderá este derecho.
Fuente: BOE de 6 de octubre.
Aplazamiento de deudas con la agencia tributaria
En el día a día de la gestoría se da de cada vez más la situación en que el contribuyente se encuentra con una deuda tributaria que no puede asumir por falta de liquidez en el momento del pago. Esta tendencia se ha aumentado significativamente en los últimos tiempos y de cada ves más solicitamos aplazamientos y fraccionamientos de deuda tributaria, que en la mayoría de casos es aceptada por la administración. En su mayor parte se trata de deudas de profesionales, autónomos y empresas pero en este año también hemos tenido un aumento en la solicitud de aplazamientos de deudas en personas físicas para el pago de impuestos como por ejemplo el IRPF.
En este sentido recientemente hemos tenido dos importantes novedades que favorecen al contribuyente:- Reducción de costes: de todos es sabido que el aplazamiento de la deuda aceptado por la administración acarrea un interés, para 2016 el tipo de interés de demora bajará del 4,375% vigente en 2015 a un nuevo mínimo del 3,75%. Es una reducción de la carga en la deuda tributaria.
- Aumento del límite exento de garantías: desde el pasado 19 de octubre el límite exento de aportar garantías para la concesión del aplazamiento ha pasado a ser de 30 mil euros, de los 18 mil en los que estaba hasta ahora.
Esta mejora en las facilidades de pago de deudas afectará a todas las solicitudes de aplazamiento y fraccionamiento que se presenten ante la Agencia Tributaria, con excepción de las deudas generadas por la falta de ingreso de las retenciones de IRPF, que siguen siendo inaplazables, salvo la concurrencia de las causas excepcionales tasadas por ley, y de las deudas para las cuales el Código Aduanero Comunitario establece una regulación independiente.
Fuente Orden HAP/2178/2015, de 9 de octubre (BOE del 20)
sábado, 19 de septiembre de 2015
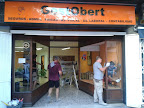
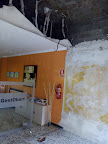
Reforma entrada oficina
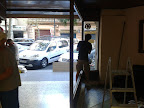
Esta semana ha sido de lo más completa en Gestobert, debido a la reforma que estamos haciendo en la oficina. Si bien hemos seguido prestando servicio en nuestro horario habitual.
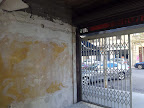
Empezamos retirando toda la estructura de madera de la puerta de la oficina y ventanales. Desafortunadamente el techo no pudo aguantar y tuvo que ser retirado. Además uno de los laterales tenía una moqueta que había pasado inadvertida y que también se tuvo que quitar, dejando media pared sin pintar.
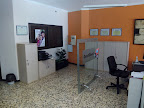
Tras quitar toda la puerta existente instalamos u...na nueva puerta de cristal y aluminio, ampliando la oficina y redistribuyendo los nuevos espacios.
La semana que viene toca reponer el techo de escayola y pintar, dando por finalizada, espero sin más novedades, la reforma de la entrada de la oficina. Aquí os dejo algunas fotos de la reforma.
Suscribirse a:
Entradas (Atom)